Totalschaden Entschädigung Auto richtig einfordern
Ein wirtschaftlicher Totalschaden bedeutet, dass die Reparaturkosten Ihres Autos den Wiederbeschaffungswert übersteigen oder ihm sehr nahekommen, die Versicherung zahlt dann meist nur die Differenz aus Wiederbeschaffungswert und Restwert, nicht die Reparatur. Für die korrekte Totalschaden Entschädigung Auto ist deshalb entscheidend, wie diese Werte ermittelt werden und ob Sie sich mit der ersten Einschätzung der Versicherung zufriedengeben müssen. Bei einem Unfall, den ein anderer verursacht hat, richtet sich Ihre Entschädigung gegen die gegnerische KFZ-Haftpflichtversicherung. Sie müssen die Wertermittlung nicht einfach hinnehmen: Ein unabhängiges Gutachten kann die Basis für einen höheren Ausgleich liefern, und eine kostenlose rechtliche Ersteinschätzung zeigt Ihnen, ob sich Widerspruch lohnt.
Was ist ein wirtschaftlicher Totalschaden beim Auto und wie unterscheidet er sich vom echten Totalschaden?
Ein technischer Totalschaden liegt vor, wenn Ihr Auto nicht mehr reparierbar oder nicht mehr verkehrssicher zu machen ist, ein wirtschaftlicher Totalschaden dagegen wäre technisch reparierbar, nur lohnt sich das finanziell nicht. Diese Unterscheidung entscheidet darüber, wie Ihre Totalschaden Entschädigung Auto am Ende berechnet wird.
Beim technischen Totalschaden hilft keine Werkstatt mehr weiter: Der Rahmen ist verzogen, die Sicherheitszelle beschädigt, eine fachgerechte Instandsetzung ist ausgeschlossen. Beim wirtschaftlichen Totalschaden sieht die Lage anders aus. Die Reparatur wäre möglich, aber die Kosten übersteigen den Wert Ihres Fahrzeugs so deutlich, dass die gegnerische Versicherung die Reparatur nicht in voller Höhe zahlen muss.
Welche Begriffe und Faktoren sind wichtig, um einen wirtschaftlichen Totalschaden zu verstehen?
Vier Begriffe tauchen in jedem Gutachten und jeder Abrechnung auf, und wer sie kennt, kann die eigene Totalschaden Entschädigung Auto besser einschätzen. Der Wiederbeschaffungswert ist der Preis, den Sie zahlen müssten, um ein vergleichbares Fahrzeug auf dem Markt zu kaufen. Der Restwert ist das, was Ihr beschädigtes Auto im aktuellen Zustand noch wert ist, etwa im Verkauf an einen Restwertaufkäufer. Die Reparaturkosten ergeben sich aus dem Gutachten und zeigen, was eine fachgerechte Instandsetzung kosten würde. Und die 130-Prozent-Grenze markiert die Schwelle, bis zu der Sie unter bestimmten Voraussetzungen trotzdem reparieren lassen und die vollen Kosten erstattet bekommen können, wenn die Reparaturkosten den Wiederbeschaffungswert um nicht mehr als 130 Prozent übersteigen und Sie das Fahrzeug tatsächlich weiter nutzen.
Wichtig: All das gilt für Situationen, in denen ein Unfallgegner den Schaden verursacht hat und dessen KFZ-Haftpflichtversicherung zahlt. Es geht hier nicht um Leistungen aus einer eigenen Unfallversicherung, die deckt andere Fälle ab und funktioniert nach eigenen Regeln.
In welchen Situationen habe ich als Unfallopfer Handlungsspielraum bei der Bewertung?
Sie müssen die erste Wertermittlung der Versicherung nicht akzeptieren, denn bei der Reparaturvariante und der Wertberechnung haben Sie oft mehr Spielraum, als Sachbearbeiter zunächst suggerieren. Wollen Sie Ihr Fahrzeug trotz wirtschaftlichem Totalschaden reparieren und weiterfahren, kann die 130-Prozent-Regel greifen. Wollen Sie stattdessen abrechnen und ein neues Fahrzeug kaufen, zählt die Differenz aus Wiederbeschaffungswert und Restwert. Ein unabhängiger Gutachter, etwa von Durak Ingenieure (https://durak-ingenieure.de/), ermittelt diese Werte realistisch statt zulasten des Geschädigten. Bei Unsicherheit, ob sich ein solches Gutachten überhaupt lohnt, erreichen Sie uns jederzeit unter 02234 250 7852 für eine kostenlose rechtliche Ersteinschätzung.
Welche typischen Fehler passieren bei der ersten Schadenmeldung?
Viele Geschädigte melden den Schaden zwar rechtzeitig, unterschätzen aber, wie stark die erste Formulierung gegenüber der Versicherung die spätere Totalschaden Entschädigung Auto beeinflusst. Wer in der ersten Meldung bereits von "Totalschaden" spricht, ohne dass ein Gutachten vorliegt, liefert der Versicherung eine Steilvorlage für eine niedrige Einstufung. Besser ist es, den Schaden neutral zu beschreiben und die Bewertung dem Sachverständigen zu überlassen.
Ein weiterer häufiger Fehler: Geschädigte lassen das Fahrzeug reparieren, bevor ein Gutachten den ursprünglichen Zustand dokumentiert hat. Ohne diese Dokumentation lässt sich später kaum noch nachweisen, wie hoch der Schaden tatsächlich war, was die Durchsetzung der vollen Entschädigung erschwert.
Ab wann erklärt die Versicherung mein Auto zum wirtschaftlichen Totalschaden?
Die gegnerische Versicherung stuft Ihr Fahrzeug als wirtschaftlichen Totalschaden ein, wenn die Reparaturkosten den Wiederbeschaffungswert übersteigen oder nahe daran liegen [3]. Ausschlaggebend ist nicht der Zustand des Blechs, sondern ein reiner Zahlenvergleich zwischen Reparaturkosten und Fahrzeugwert.
Welche Schwellenwerte und Berechnungsmethoden nutzen Versicherungen für diese Entscheidung?
Versicherer und Sachverständige unterscheiden drei Bereiche. Liegen die Reparaturkosten unter dem Wiederbeschaffungswert, wird normal repariert und bezahlt. Bewegen sich die Kosten zwischen 100 und 130 Prozent des Wiederbeschaffungswerts, greift die sogenannte 130-Prozent-Grenze: Eine Reparatur bleibt erstattungsfähig, wenn sie fachgerecht und vollständig nach Gutachten erfolgt und das Fahrzeug anschließend weiter genutzt wird [1]. Übersteigen die Kosten diese 130-Prozent-Marke deutlich, gilt das Auto als wirtschaftlicher Totalschaden, die Versicherung zahlt dann nur die Differenz zwischen Wiederbeschaffungswert und Restwert, nicht die vollen Reparaturkosten [3].
Für die Totalschaden Entschädigung Auto ist deshalb entscheidend, in welchem der drei Korridore Ihr Schaden tatsächlich liegt. Schon wenige hundert Euro Unterschied in der Kalkulation können darüber entscheiden, ob Sie reparieren dürfen oder auf Basis des Restwerts abgefunden werden.
Wie kann ich überprüfen, ob die Einstufung meiner Versicherung korrekt ist?
Die gegnerische Versicherung beauftragt häufig einen eigenen Prüfdienst, der Wiederbeschaffungswert und Restwert bewertet, dessen Einschätzung ist aber nicht bindend und kann von einem unabhängigen Gutachten abweichen. Als Geschädigter haben Sie grundsätzlich Anspruch auf ein eigenes Sachverständigengutachten, das der Schädiger bezahlt, sofern es sich nicht um einen Bagatellschaden handelt [2].
Konkret sollten Sie drei Schritte gehen: ein eigenes Gutachten anfordern statt sich auf die Kalkulation der Versicherung zu verlassen, die einzelnen Rechnungsposten der Werkstatt mit dem Gutachten abgleichen, und Fristen der Versicherung im Blick behalten, um keine Ansprüche zu verlieren. Ob sich in Ihrem Fall der Einsatz eines Gutachters lohnt, lässt sich am besten im persönlichen Gespräch klären, etwa mit Durak Ingenieure, die Fahrzeugschäden unabhängig bewerten.
Wenn Sie unsicher sind, ob die Einstufung Ihrer Versicherung angefochten werden sollte, hilft eine kostenlose rechtliche Ersteinschätzung unter 02234 250 7852 weiter, jederzeit erreichbar. Auch das Team von LMC Legal Rechtsanwälte prüft in solchen Fällen, ob die Kalkulation der gegnerischen Versicherung angreifbar ist.
Wie berechnet die Versicherung Wiederbeschaffungswert und Restwert beim Totalschaden?
Die Versicherung ermittelt die Totalschaden Entschädigung Auto aus der Differenz zwischen Wiederbeschaffungswert und Restwert Ihres Fahrzeugs.
Der Wiederbeschaffungswert ist der Preis, den Sie am regionalen Gebrauchtwagenmarkt für ein vergleichbares Ersatzfahrzeug zahlen müssten, gleiche Marke, gleiches Modell, ähnliches Baujahr, vergleichbare Laufleistung und Ausstattung. Vorschäden am Unfallfahrzeug mindern diesen Wert zusätzlich, da ein Käufer ein makelfreies Fahrzeug höher bewerten würde. Wie hoch dieser Wert konkret ausfällt, hängt stark davon ab, welche Vergleichsfahrzeuge und Datenquellen ein Gutachter heranzieht.
Welche Rolle spielt die Schwacke-Liste bei der Wertermittlung?
Marktlisten wie die Schwacke-Liste liefern Referenzwerte für Fahrzeugtypen nach Alter, Kilometerstand und Ausstattung, ersetzen aber keine individuelle Prüfung des konkreten Autos [3]. Versicherungen nutzen solche Bewertungsdatenbanken gerne, weil sie schnelle, standardisierte Ergebnisse liefern. Das Problem: Listenwerte spiegeln Durchschnittspreise wider und berücksichtigen selten regionale Marktbesonderheiten oder den tatsächlichen Zustand des einzelnen Fahrzeugs vor dem Unfall.
Der Restwert bezeichnet dagegen den Preis, den das beschädigte Fahrzeug im aktuellen Zustand noch erzielen kann, etwa an einen Aufkäufer oder Verwerter. Viele Versicherungen holen diesen Wert über sogenannte Restwertbörsen ein, auf denen spezialisierte Händler bundesweit Gebote abgeben. Diese Gebote fallen oft höher aus als das, was ein Geschädigter vor Ort tatsächlich realistisch erzielen würde, weil bundesweite Käufer andere Kalkulationen ansetzen als der regionale Gebrauchtwagenhandel [4].
Welche Unterschiede gibt es zwischen den Bewertungsmethoden verschiedener Versicherungsunternehmen?
Versicherungsgutachten fallen häufig zugunsten der Versicherung aus, weil der beauftragte Gutachter im Auftrag und auf Rechnung des Versicherers arbeitet. Das zeigt sich vor allem beim Restwert: Ein von der Versicherung eingeholtes Angebot aus einer bundesweiten Restwertbörse kann deutlich über dem liegen, was ein unabhängiger Gutachter im regionalen NRW-Markt als realistisch ansetzt. Je höher der angesetzte Restwert, desto niedriger fällt die Entschädigung aus, schließlich wird der Restwert vom Wiederbeschaffungswert abgezogen.
Ein unabhängiger Sachverständiger wie Durak Ingenieure bewertet Fahrzeuge ohne Interesse an einem möglichst niedrigen Auszahlungsbetrag und berücksichtigt reale Angebote aus dem regionalen Markt statt bundesweiter Höchstgebote. Wer unsicher ist, ob sich die Einschaltung eines eigenen Gutachters lohnt, kann sich unter 02234 250 7852 kostenlos rechtlich einschätzen lassen, dort wird auch geklärt, ob ein Gegengutachten im konkreten Fall sinnvoll ist.
Welche weiteren Faktoren beeinflussen die Höhe der Entschädigung?
Neben Wiederbeschaffungswert und Restwert fließen weitere Aspekte in die Totalschaden Entschädigung Auto ein. Dazu gehört etwa eine mögliche Wertminderung, die auch nach einer erfolgten Reparatur bestehen bleiben kann, wenn das Fahrzeug trotz Instandsetzung am Markt weniger wert ist als ein unfallfreies Vergleichsfahrzeug. Auch Kosten für Abschleppen, Standgebühren oder eine Ummeldung des Ersatzfahrzeugs zählen zu den Positionen, die Sie gegenüber der gegnerischen Versicherung geltend machen können.
Wie stelle ich einen Anspruch auf Totalschaden-Entschädigung Auto und wehre mich gegen die Bewertung der Versicherung?
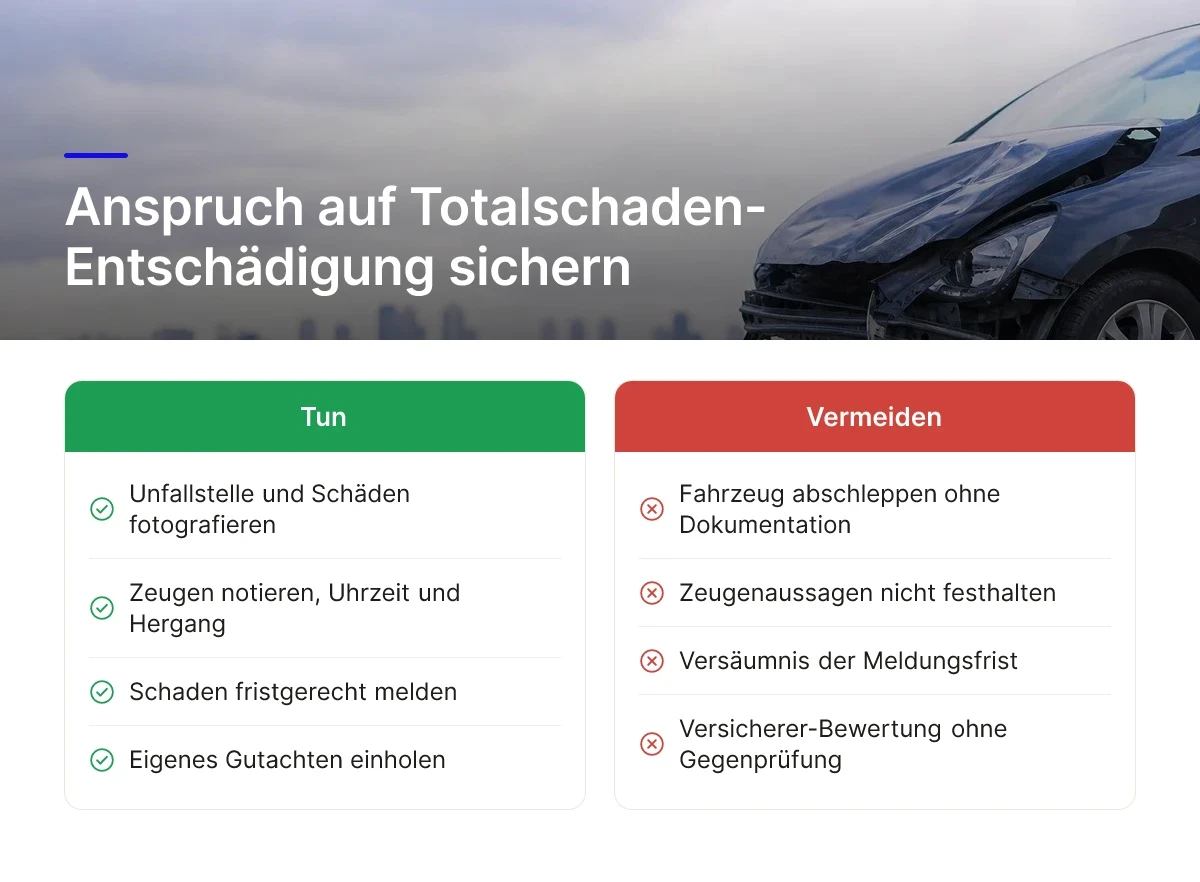
Sie sichern Ihre Totalschaden Entschädigung Auto durch lückenlose Dokumentation, fristgerechte Meldung bei der gegnerischen Versicherung und ein eigenes Gutachten, das der Kurzbewertung des Versicherers entgegensteht.
Welche Schritte muss ich konkret unternehmen, um meinen Anspruch geltend zu machen?
Fotografieren Sie die Unfallstelle, alle Schäden und amtliche Kennzeichen, bevor das Fahrzeug abgeschleppt wird. Notieren Sie Zeugen, Uhrzeit und Unfallhergang möglichst noch vor Ort, Erinnerungen verblassen schnell.
Melden Sie den Schaden anschließend der gegnerischen KFZ-Haftpflichtversicherung, nicht Ihrer eigenen. Halten Sie dabei die üblichen Meldefristen ein und lassen Sie sich den Eingang schriftlich bestätigen. Wer zu lange wartet, riskiert Diskussionen über Kausalität und Schadenhöhe. Genau an dieser Stelle lohnt sich eine kostenlose rechtliche Ersteinschätzung unter 02234 250 7852, dort erfahren Sie, welche Unterlagen Sie brauchen und ob ein Gutachter sinnvoll ist.
Wann ist es sinnvoll, einen Gutachter einzuschalten?
Ein unabhängiges Gutachten lohnt sich immer dann, wenn die Versicherung nur eine Kurzbewertung oder Online-Schätzung vorlegt und der Schaden über einer Bagatellgrenze liegt. Kurzbewertungen basieren oft auf pauschalen Marktdaten statt auf einer Einzelfallprüfung Ihres Fahrzeugs, was den Wiederbeschaffungswert häufig drückt.
Durak Ingenieure erstellt in solchen Fällen eine technische Bewertung, die Reparaturkosten, Wiederbeschaffungswert und Restwert nachvollziehbar gegenüberstellt. Diese Gegenexpertise ist oft der entscheidende Hebel, um eine zu niedrige Einstufung der Versicherung zu korrigieren, gerade weil Versicherer bei eigenen Gutachtern ein wirtschaftliches Eigeninteresse haben.
Welche Verbraucherrechte habe ich, wenn ich mit der Versicherungsbewertung nicht einverstanden bin?
Als Geschädigter haben Sie das Recht, ein eigenes Sachverständigengutachten in Auftrag zu geben, dessen Kosten die gegnerische Versicherung bei berechtigtem Anspruch trägt. Zusätzlich steht Ihnen für die Ausfallzeit Ihres Fahrzeugs Nutzungsausfallentschädigung oder ein Mietwagen zu, solange Sie den Schaden nachweisen.
Weicht die Versicherungsbewertung deutlich von Ihrem Gutachten ab, können Sie eine Nachbesserung der Wertermittlung verlangen oder die Forderung anwaltlich durchsetzen. LMC Legal Rechtsanwälte prüft Ihre Ansprüche, kommuniziert mit dem Versicherer und vertritt Sie notfalls gerichtlich, damit Ihre Totalschaden Entschädigung Auto nicht unter Wert reguliert wird. Auch hier gilt: Ein Anruf unter 02234 250 7852 klärt kostenlos, ob sich die Einschaltung von Anwalt und Gutachter in Ihrem Fall lohnt.
Was muss ich bei einem Totalschaden tun, wenn mein Auto noch finanziert oder geleast ist?
Bei finanzierten oder geleasten Fahrzeugen fließt die Totalschaden Entschädigung Auto häufig nicht direkt an Sie, sondern zunächst an die Bank oder den Leasinggeber. Wer als Halter Verpflichtungen aus einem laufenden Kredit- oder Leasingvertrag hat, muss die Schadensregulierung anders angehen als ein Eigentümer ohne offene Zahlungen.
Wie wirkt sich ein wirtschaftlicher Totalschaden auf meine Finanzierungs- oder Leasingverpflichtungen aus?
Ein wirtschaftlicher Totalschaden beendet Ihre Zahlungspflicht gegenüber Bank oder Leasinggeber nicht automatisch, die Verpflichtungen aus dem Vertrag bestehen zunächst weiter, unabhängig davon, ob das Auto noch fahrbereit ist.
Bei einer klassischen Autofinanzierung ist die finanzierende Bank in der Regel als Sicherungsnehmerin im Kfz-Brief eingetragen. Das bedeutet: Die gegnerische Haftpflichtversicherung zahlt die Entschädigung nicht ohne Weiteres an Sie aus, sondern muss die Bank berücksichtigen, solange eine Restschuld besteht. In der Praxis kontaktiert die Versicherung die Bank oder verlangt eine Freigabeerklärung, bevor Geld an Sie fließt.
Problematisch wird es, wenn die Restschuld höher ist als die Versicherungsentschädigung. Diese Differenz nennt man Unterdeckung. Sie entsteht typischerweise bei jungen Finanzierungen mit hohen Anfangsraten, wenn das Fahrzeug schneller an Wert verliert, als die Kreditsumme sinkt. In diesem Fall müssen Sie die Differenz aus eigener Tasche zahlen, obwohl das Auto nicht mehr existiert oder nicht mehr fahrbar ist.
Bei Leasingverträgen liegt das Eigentum ohnehin beim Leasinggeber. Die meisten Leasingverträge verpflichten Sie zum Abschluss einer Vollkaskoversicherung und enthalten Klauseln, die genau regeln, wer die Entschädigung erhält und wie eine mögliche Differenz zum Restwert des Leasingvertrags, oft als Ablösewert bezeichnet, beglichen wird. Diese Klauseln unterscheiden sich von Vertrag zu Vertrag erheblich.
Was sollte ich in Gesprächen mit Bank oder Leasinggeber beachten?
Sprechen Sie deshalb möglichst früh mit Ihrer Bank oder Ihrem Leasinggeber, um zu klären, wie die Entschädigung zugeordnet wird und welche Restforderungen offenbleiben. Ein Anwalt für Verkehrsrecht ordnet gleichzeitig die Ansprüche gegenüber der gegnerischen Versicherung richtig ein, damit Sie nicht auf einer Unterdeckung sitzen bleiben, die eigentlich der Unfallgegner mitverursacht hat. Die Rechtsanwälte von LMC Legal unterstützen Unfallgeschädigte in NRW genau bei dieser Klärung zwischen Finanzierungsvertrag, Leasingbedingungen und Versicherungsanspruch. Unter 02234 250 7852 erreichen Sie das Team jederzeit für eine kostenlose rechtliche Ersteinschätzung, auch zur Frage, ob zusätzlich ein unabhängiger Gutachter eingeschaltet werden sollte.
Häufig gestellte Fragen
Muss ich den Restwertvorschlag der Versicherung akzeptieren?
Nein, Sie müssen den von der Versicherung genannten Restwert nicht akzeptieren. Versicherer stützen sich oft auf Online-Ankaufportale, die niedrigere Werte liefern als der regionale Gebrauchtwagenmarkt. Ein unabhängiges Gutachten, etwa durch Durak Ingenieure (https://durak-ingenieure.de/), ermittelt einen realistischen Restwert mit mehreren regionalen Kaufangeboten. Damit lässt sich ein zu niedriger Vorschlag der Versicherung nachweisbar korrigieren.
Bekomme ich einen Mietwagen, wenn mein Auto einen wirtschaftlichen Totalschaden hat?
Ja, bei unverschuldetem Unfall steht Ihnen ein Mietwagen oder eine Nutzungsausfallentschädigung für die Zeit der Ersatzbeschaffung zu. Üblich sind wenige Tage, in denen Sie ein Ersatzfahrzeug finden und kaufen können. Wie lange genau, hängt vom Einzelfall ab. Eine kostenlose rechtliche Ersteinschätzung bei LMC Legal Rechtsanwälte (https://lmc-legal.de/) klärt, welcher Zeitraum in Ihrem Fall angemessen ist.
Wie lange dauert die Auszahlung der Entschädigung nach einem Totalschaden?
Nach Vorlage des Gutachtens zahlen Versicherer meist innerhalb weniger Wochen, sofern die Haftung eindeutig geklärt ist. Streitige Fälle oder unklare Schuldfrage verlängern die Bearbeitung erheblich. Rufen Sie bei Verzögerungen an unter 02234 250 7852, wir prüfen kostenlos, ob eine Fristsetzung gegenüber der Versicherung sinnvoll ist.
Kann ich mein Auto trotz Totalschaden weiterfahren?
Bei einem wirtschaftlichen Totalschaden ist Weiterfahren technisch oft möglich, sofern die Verkehrssicherheit und TÜV-Zulassung erhalten bleiben. Rechtlich ändert sich nichts an Ihrem Entschädigungsanspruch, solange Sie den Zustand vor einer Reparatur gutachterlich dokumentieren lassen. Ohne aktuelles Gutachten riskieren Sie jedoch Diskussionen mit der Versicherung über den ursprünglichen Schadensumfang.
Was passiert, wenn ich das beschädigte Auto behalten möchte?
Sie dürfen das Fahrzeug behalten und erhalten dann die Differenz aus Wiederbeschaffungswert und Restwert als Entschädigung. Diese sogenannte fiktive Abrechnung ist üblich, wenn eine Reparatur unwirtschaftlich, aber technisch möglich ist. Wichtig ist ein belastbares Gutachten, das den Restwert realistisch beziffert und Ihre Position gegenüber der Versicherung stärkt.
Fazit
Ein wirtschaftlicher Totalschaden ist kein Grund, sich mit dem ersten Angebot der Versicherung zufriedenzugeben. Prüfen Sie Wiederbeschaffungswert und Restwert immer über ein unabhängiges Gutachten statt über die Zahlen des Versicherers, Durak Ingenieure (https://durak-ingenieure.de/) liefert dafür belastbare regionale Vergleichswerte. Klären Sie parallel Ihre Ansprüche auf Mietwagen, Nutzungsausfall und Rechtsanwaltskosten, bevor Sie unterschreiben. Wer diese Schritte konsequent verfolgt, sichert sich eine faire Totalschaden Entschädigung Auto statt einer Abfindung nach den Zahlen der gegnerischen Versicherung.
Rufen Sie noch heute unter 02234 250 7852 an: Die rechtliche Ersteinschätzung ist kostenlos, und wir sagen Ihnen offen, ob sich ein Gutachten und die Einschaltung von LMC Legal Rechtsanwälte (https://lmc-legal.de/) in Ihrem Fall lohnen.
Sources & References
Verkehrsunfall: Wann liegt wirtschaftlicher Totalschaden vor?
Wirtschaftlicher Kfz-Totalschaden: Das müssen Sie wissen | VERIVOX
Recommended Articles
Explore more from our content library:
About the Author
Ihr Team von Unfallinfo NRW. Jetzt 02234 250 7852 anrufen für schnelle und kostenlose Hilfe.