So berechnen Sie die Wertminderung nach dem Verkehrsunfall
Die Wertminderung nach einem Verkehrsunfall berechnen Sie am zuverlässigsten mit einem unabhängigen KFZ-Gutachten, das Methoden wie Ruhkopf/Sahm, die Bremer Formel oder MFM anwendet, je nach Fahrzeugalter und Schadensumfang. Wer die Wertminderung Verkehrsunfall berechnen möchte, sollte sich nicht auf grobe Schätzungen verlassen, sondern auf eine methodisch nachvollziehbare Bewertung setzen. Anspruch auf diesen Ausgleich haben Sie gegenüber der gegnerischen KFZ-Haftpflichtversicherung, wenn Ihr Fahrzeug bei einem unverschuldeten Unfall beschädigt wurde, selbst wenn die Reparatur fachgerecht erfolgt ist. Für eine kostenlose rechtliche Ersteinschätzung erreichen Sie uns jederzeit unter 02234 250 7852.
Was ist Wertminderung nach einem Verkehrsunfall und warum habe ich Anspruch darauf?
Die merkantile Wertminderung ist der Betrag, um den der Marktwert Ihres Fahrzeugs sinkt, weil es als Unfallwagen gilt, unabhängig davon, wie gut die Reparatur war. Wer die Wertminderung Verkehrsunfall berechnen will, muss zuerst verstehen, dass hier nicht der technische Zustand zählt, sondern das Misstrauen künftiger Käufer.
Ein Gebrauchtwagenkäufer weiß bei einem als Unfallfahrzeug deklarierten Auto nie, wie gründlich tatsächlich repariert wurde. Dieses Misstrauen drückt den erzielbaren Verkaufspreis, selbst wenn eine Fachwerkstatt jede Schweißnaht und jedes Blechteil lehrbuchgerecht instand gesetzt hat.
Warum verliert ein Auto an Wert, auch wenn es fachgerecht repariert wurde?
Drei Faktoren treiben den Preisabschlag: verdeckte Vorschäden, Zweifel an der Karosseriestabilität und ein erhöhtes Wiederverkaufsrisiko. Auch nach einer sauberen Reparatur bleibt für Außenstehende unklar, ob tragende Teile wirklich vollständig instand gesetzt wurden oder ob sich Restrisiken, etwa bei der Karosseriesteifigkeit im Crashfall, im Fahrzeug verbergen.
Genau dieses Risiko preisen Käufer und Händler beim Wiederverkauf ein und bieten entsprechend weniger. Deshalb erkennt die Rechtsprechung die Wertminderung als eigenständigen Schadensposten an, getrennt von den reinen Reparaturkosten.
Welche rechtlichen Grundlagen regeln meinen Anspruch auf Wertminderungsersatz in NRW?
Der Anspruch stützt sich auf das allgemeine Schadensersatzrecht, insbesondere § 251 BGB, wonach der Geschädigte so zu stellen ist, wie er ohne das schädigende Ereignis stünde. Dieser Ausgleich in Geld erfasst auch Vermögensnachteile, die durch Reparatur allein nicht behoben werden, also genau die Wertminderung.
Wichtig für Unfallgeschädigte in NRW: Dieser Anspruch besteht ausschließlich bei einem unverschuldeten Unfall gegenüber der gegnerischen KFZ-Haftpflichtversicherung. Ihre eigene Unfallversicherung, falls vorhanden, deckt Personenschäden ab, nicht die Wertminderung am Fahrzeug. Wer selbst Unfallverursacher war oder eine Mitschuld trägt, hat gegenüber der eigenen Versicherung keinen entsprechenden Anspruch.
Ob Ihr Fall diese Voraussetzungen erfüllt und welche Ansprüche konkret bestehen, lässt sich in einem kurzen Gespräch klären. Unter 02234 250 7852 erreichen Sie uns jederzeit für eine kostenlose rechtliche Ersteinschätzung, und LMC Legal Rechtsanwälte prüfen im Anschluss, ob und in welcher Höhe die gegnerische Versicherung zur Zahlung verpflichtet ist.
Wie kann ich die Wertminderung Verkehrsunfall berechnen und welche Schritte sind nötig?
Die Berechnung stützt sich auf anerkannte Formeln, die Fahrzeugdaten, Schadenshöhe und Marktwert kombinieren, für eine belastbare Zahl braucht es aber ein Sachverständigengutachten statt einer reinen Online-Schätzung. Wer die Wertminderung Verkehrsunfall berechnen möchte, sollte deshalb zwei Schritte trennen: die erste grobe Orientierung und die rechtssichere Ermittlung.
Welche Faktoren beeinflussen die Höhe der Wertminderung (Fahrzeugtyp, Schadensumfang, Alter)?
Fünf Faktoren bestimmen maßgeblich, wie hoch die Wertminderung nach einem Unfall ausfällt. Das Fahrzeugalter spielt eine zentrale Rolle: Je jünger das Auto, desto höher meist der prozentuale Wertverlust, weil Käufer bei Neuwagen besonders sensibel auf einen Unfalleintrag reagieren [3]. Die Laufleistung wirkt in dieselbe Richtung, ein Fahrzeug mit wenigen Kilometern verliert relativ gesehen mehr an Wert als ein bereits stark gefahrenes Auto.
Hinzu kommen der Schadensumfang und die Reparaturkosten: Ein reiner Blechschaden an der Stoßstange wirkt sich anders aus als ein Schaden an tragenden Karosserieteilen oder der Sicherheitstechnik. Auch die Fahrzeugklasse zählt, bei Premium- und Mittelklassefahrzeugen fällt die Wertminderung oft anders aus als bei einfachen Kleinwagen, da der Gebrauchtwagenmarkt hier unterschiedlich reagiert [1]. Bagatellschäden und Fahrzeuge, die bereits älter als fünf Jahre sind oder eine sehr hohe Laufleistung aufweisen, werden von Versicherern häufig als nicht wertminderungsrelevant eingestuft [5], das ist jedoch keine feste Regel, sondern eine gängige Verweigerungspraxis, die im Einzelfall widerlegt werden kann.
Wie nutze ich einen Wertminderungsrechner richtig und welche Daten benötige ich?
Ein Online-Wertminderungsrechner liefert nur eine erste Orientierung, weil er standardisierte Formeln ohne Prüfung des konkreten Einzelfalls anwendet. Für die tatsächliche Berechnung braucht es vier Ausgangsdaten: das Kaufdatum beziehungsweise die Erstzulassung, den aktuellen Kilometerstand, die Höhe der Unfallschadenskosten und den Marktwert des Fahrzeugs unmittelbar vor dem Unfall. Fehlt einer dieser Werte oder wird er falsch geschätzt, verschiebt sich das Ergebnis erheblich, ein Rechner kann diese Unsicherheit nicht auffangen.
Genau deshalb ersetzt kein Online-Tool ein fundiertes Sachverständigengutachten, wenn es um die Durchsetzung gegenüber der gegnerischen Kfz-Haftpflichtversicherung geht. Ein unabhängiger Gutachter wie Durak Ingenieure erhebt die realen Fahrzeugdaten, bewertet den Schaden vor Ort und erstellt eine Berechnungsgrundlage, die vor Gericht und gegenüber Versicherern Bestand hat. Versicherungen setzen die Wertminderung in eigenen Berechnungen erfahrungsgemäß eher niedrig an, um die Regulierungssumme zu senken, ein neutrales Gutachten schafft hier ein Gegengewicht mit nachvollziehbarer Methodik. Bei Unsicherheit, ob sich ein Gutachten überhaupt lohnt, erreichen Sie uns jederzeit unter 02234 250 7852 für eine kostenlose rechtliche Ersteinschätzung.
Welche typischen Fehler passieren, wenn Laien selbst die Wertminderung ermitteln?
Ein häufiger Fehler ist die Vermischung von Reparaturkosten und Wertminderung, dabei handelt es sich um zwei getrennte Schadenspositionen, die getrennt geltend gemacht werden müssen. Ebenso oft wird der Fahrzeugwert vor dem Unfall zu hoch oder zu niedrig angesetzt, weil keine belastbare Bewertungsgrundlage wie ein Marktpreisvergleich herangezogen wird.
Ein weiterer Stolperstein ist die Wahl einer ungeeigneten Berechnungsmethode: Wer versucht, die Wertminderung Verkehrsunfall berechnen mit einer Formel, die eigentlich für ein anderes Fahrzeugalter oder eine andere Laufleistung gedacht ist, erhält ein Ergebnis, das vor der Versicherung kaum Bestand hat. Auch fehlende Nachweise, etwa unvollständige Fotos vom Schadensbild oder fehlende Werkstattbelege, schwächen die eigene Position erheblich, wenn es später zum Streit mit dem Versicherer kommt.
Welche Berechnungsmethoden gibt es und wie unterscheiden sie sich in der Praxis?
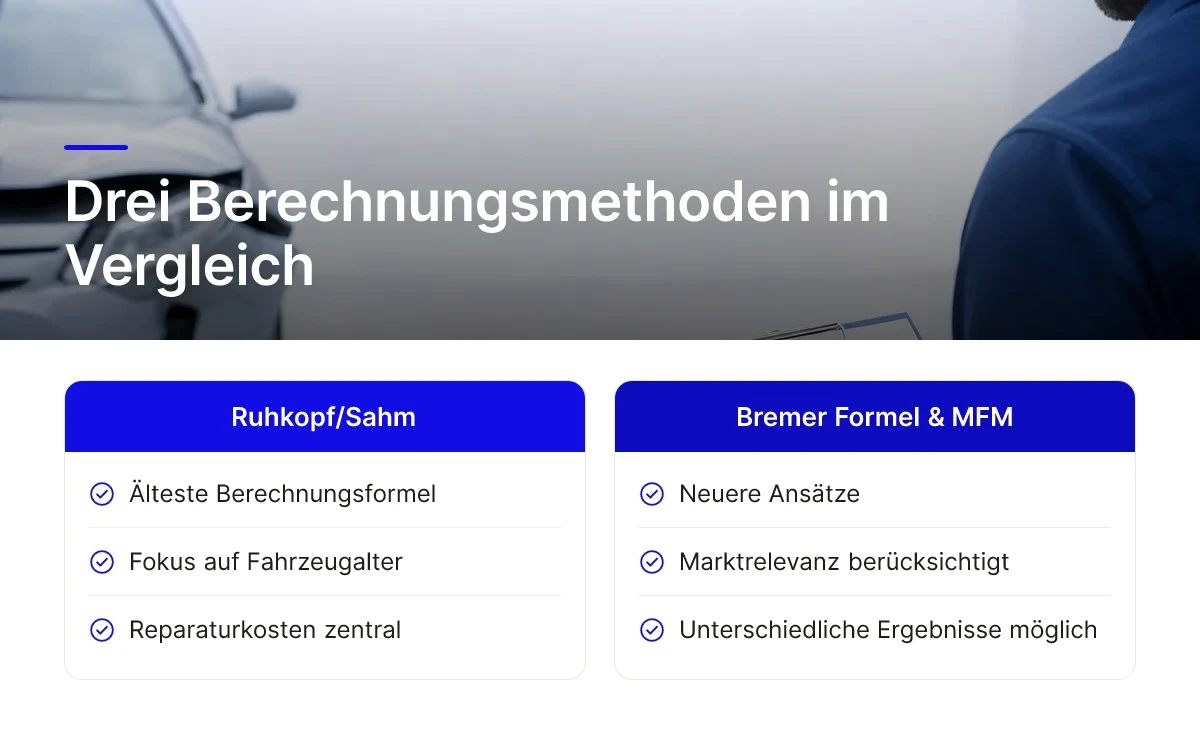
Drei Berechnungsmethoden dominieren die Praxis: Ruhkopf/Sahm, die Bremer Formel und die Marktrelevanz- und Faktorenmethode (MFM), jede liefert bei identischem Schaden ein anderes Ergebnis. Wer die Wertminderung Verkehrsunfall berechnen will, sollte deshalb wissen, dass die Wahl der Methode das Ergebnis genauso stark beeinflusst wie der Schaden selbst.
Was sind die Unterschiede zwischen Ruhkopf/Sahm, Bremer Formel und MFM mit konkreten Beispielen?
Die Methode nach Ruhkopf/Sahm gilt als eine der ältesten Berechnungsformeln und stellt vor allem auf das Fahrzeugalter und die Höhe der Reparaturkosten ab [1]. Sie wird in der Praxis häufig bei älteren Fahrzeugen angewendet, weil sie den Wertverlust über eine Alters-Kilometer-Tabelle abbildet, die bei jungen Fahrzeugen eher grobe Ergebnisse liefert.
Die Bremer Formel setzt einen anderen Schwerpunkt: Sie gewichtet die Laufleistung und den Schadensumfang stärker als das reine Fahrzeugalter. Gutachter greifen auf sie häufig bei jüngeren Fahrzeugen mit überdurchschnittlicher Laufleistung zurück, weil sie den tatsächlichen Nutzungsgrad besser abbildet als eine reine Alterstabelle.
Die Marktrelevanz- und Faktorenmethode (MFM) geht einen Schritt weiter und bezieht zusätzlich die Marktgängigkeit sowie den Fahrzeugtyp ein [2]. Sie wird bei neueren Modellen bevorzugt, weil sie berücksichtigt, wie stark ein Unfallwagen bestimmter Marke und Klasse auf dem Gebrauchtwagenmarkt tatsächlich abgewertet wird. Ein sportlicher Neuwagen mit hoher Nachfrage verliert nach dieser Methode oft anders an Wert als ein Kleinwagen mit stabiler Marktposition.
Diese unterschiedlichen Gewichtungen von Alter, Laufleistung, Schadensumfang und Marktgängigkeit erklären, warum ein und derselbe Unfallschaden je nach Methode zu abweichenden Ergebnissen führt. Keine der drei Formeln ist grundsätzlich falsch, sie bilden lediglich unterschiedliche Aspekte des Wertverlusts unterschiedlich stark ab.
Welche Berechnungsmethode wird von Gerichten in NRW bevorzugt und warum?
Eine allgemein anerkannte, gesetzlich vorgeschriebene Berechnungsmethode gibt es nicht [3]. NRW-Gerichte akzeptieren je nach Einzelfall unterschiedliche Verfahren, solange die Berechnung nachvollziehbar und methodisch konsistent begründet ist.
In der Praxis wählt der KFZ-Sachverständige die passende Methode anhand von Fahrzeugalter, Laufleistung und Schadensbild aus, nicht der Geschädigte selbst. Genau hier liegt eine der häufigsten Fehlerquellen bei der eigenständigen Wertminderung Verkehrsunfall berechnen: Wer die falsche Methode für sein Fahrzeug ansetzt, riskiert eine Ablehnung durch die Versicherung oder ein unnötig niedriges Ergebnis. Über Unfallinfo NRW erhalten Unfallgeschädigte eine erste Orientierung, welche Methode für ihren Fall infrage kommt, bevor sie einen Gutachter beauftragen.
Wie kann ich eine unfaire Wertminderungsberechnung meiner Versicherung anfechten?
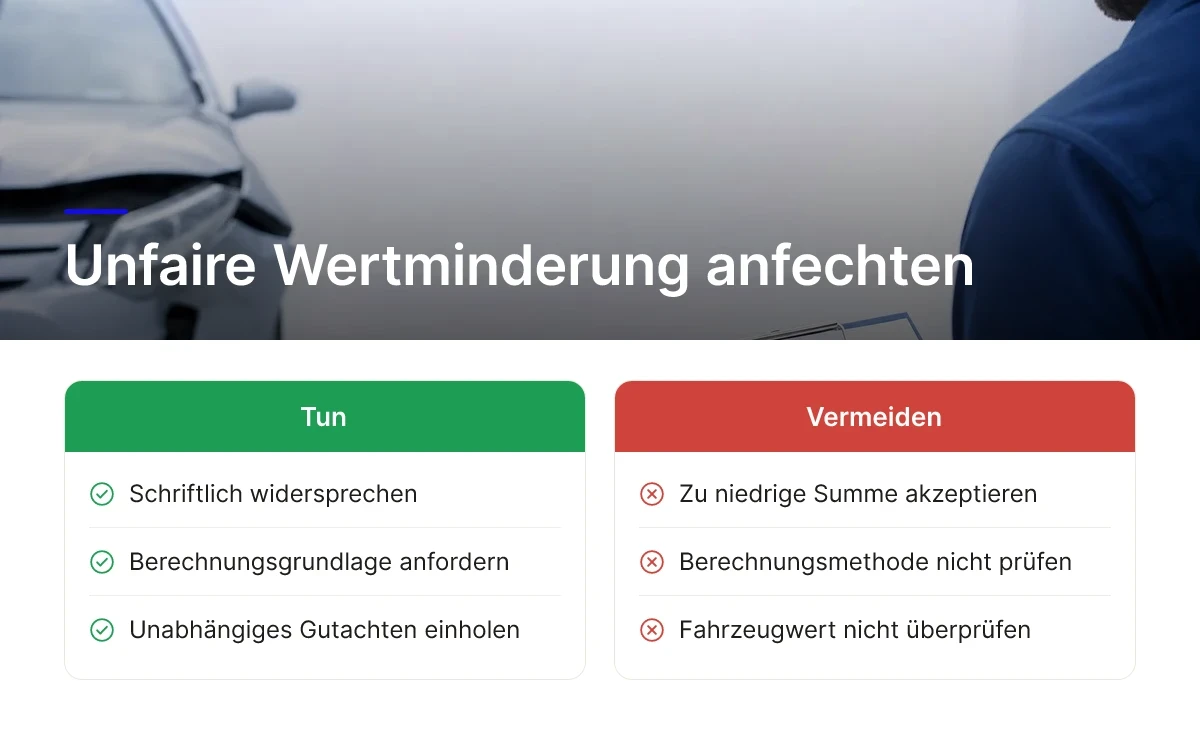
Widersprechen Sie schriftlich, fordern Sie die Berechnungsgrundlage der Versicherung an und lassen Sie den Betrag notfalls durch ein unabhängiges Gutachten überprüfen. So verhindern Sie, dass eine zu niedrige Summe stillschweigend akzeptiert wird.
Welche Schritte sollte ich unternehmen, wenn meine Versicherung die Wertminderung zu niedrig ansetzt?
Prüfen Sie zunächst Ihre eigenen Unterlagen und das Schreiben der gegnerischen Versicherung genau. Achten Sie darauf, welche Berechnungsmethode angewendet wurde, welcher Fahrzeugwert und welche Reparaturkosten zugrunde gelegt wurden, Versicherer wählen mitunter bewusst eine Methode, die zu einem niedrigeren Ergebnis führt, obwohl es für die Wertminderung Verkehrsunfall Berechnung keine gesetzlich vorgeschriebene Formel gibt [3].
Stellen Sie fest, dass Kilometerstand, Erstzulassung oder Reparaturumfang falsch übernommen wurden, reichen Sie umgehend schriftlichen Widerspruch ein. Setzen Sie der Versicherung eine konkrete Frist, etwa zwei Wochen, und fordern Sie eine detaillierte Aufschlüsselung der Berechnung sowie alle Nachweise, auf denen die Einschätzung beruht. Ein formloses Telefonat reicht hier nicht, nur ein schriftlicher Widerspruch mit Fristsetzung dokumentiert Ihren Einwand rechtssicher und zwingt die Versicherung zur Stellungnahme.
Wann ist es sinnvoll, einen unabhängigen Gutachter zu kontaktieren und wie hilft dieser bei der Durchsetzung meines Anspruchs?
Ein unabhängiges Gutachten lohnt sich immer dann, wenn Streit über den Schadensumfang, den tatsächlichen Fahrzeugwert oder die angewandte Berechnungsmethode besteht. Gerade bei höherwertigen Fahrzeugen oder komplexeren Schäden reicht die Einschätzung der gegnerischen Versicherung häufig nicht aus, um den realen Wertverlust abzubilden.
Hier kommt Durak Ingenieure ins Spiel: Als unabhängiger Sachverständiger erstellt das Team ein Gegengutachten, das auf nachvollziehbaren, anerkannten Verfahren basiert und Ihnen eine solide Verhandlungsgrundlage gegenüber der Versicherung liefert. Ein solches Gutachten macht oft den entscheidenden Unterschied, wenn es darum geht, eine zu niedrig angesetzte Summe zu korrigieren.
Parallel dazu lohnt sich die rechtliche Einschätzung Ihres Falls. LMC Legal Rechtsanwälte prüfen Ihren Anspruch, kommunizieren mit der Versicherung und setzen die korrigierte Wertminderung notfalls auch gerichtlich durch. Unfallgeschädigte in NRW erreichen die Kanzlei unter 02234 250 7852 jederzeit für eine kostenlose rechtliche Ersteinschätzung, dort wird auch geklärt, ob ein Gutachter überhaupt sinnvoll ist, bevor weitere Kosten entstehen. Wer die Wertminderung Verkehrsunfall berechnen und anschließend durchsetzen will, sollte diese Kombination aus Gutachten und rechtlicher Vertretung nicht scheuen, allein reicht meist keine der beiden Seiten aus, um eine faire Regulierung zu erreichen.
Welche Unterschiede gibt es bei der Wertminderung zwischen Eigentümer- und Leasingfahrzeugen?
Bei Leasingfahrzeugen ist rechtlich meist die Leasinggesellschaft Eigentümerin, während der Leasingnehmer nur wirtschaftlich Berechtigter ist und den Anspruch häufig erst per Abtretung geltend machen kann.
Wer nach einem Unfall die Wertminderung Verkehrsunfall berechnen und einfordern will, muss zunächst klären, wem der Anspruch überhaupt zusteht. Bei einem privaten Eigentümerfahrzeug ist das unkompliziert: Der Halter, der im Fahrzeugbrief steht, ist zugleich der Geschädigte und kann die Wertminderung direkt gegenüber der gegnerischen KFZ-Haftpflichtversicherung beziffern. Bei Leasingfahrzeugen sieht die Sache anders aus, weil Eigentum und Nutzung auf zwei verschiedene Parteien verteilt sind.
Kann ich als Leasingnehmer Wertminderung geltend machen und welche besonderen Regelungen gelten?
Als Leasingnehmer können Sie die Wertminderung meist nur geltend machen, wenn die Leasinggesellschaft Ihnen den Anspruch vertraglich abgetreten hat oder Sie selbst zusätzlich zur Vollmacht ermächtigt. Grundsätzlich steht der Schadensersatzanspruch dem Eigentümer zu, also der Leasinggesellschaft, da diese den Wertverlust am Fahrzeug wirtschaftlich trägt. In der Praxis überlassen viele Leasinggesellschaften die Durchsetzung dennoch dem Leasingnehmer, weil dieser den Unfall erlebt hat und die Schadensabwicklung ohnehin koordiniert.
Ohne eine klare Abtretungserklärung riskieren Sie als Leasingnehmer, dass die gegnerische Versicherung die Zahlung verweigert oder den Anspruch anzweifelt. Genau an dieser Stelle entstehen die meisten Verzögerungen bei Leasingfällen.
Wie unterscheiden sich die rechtlichen Ansprüche und Verfahren für Leasing- versus Privatfahrzeuge?
Bei Leasingfahrzeugen braucht das Verfahren einen zusätzlichen Schritt: die schriftliche Abtretungserklärung der Leasinggesellschaft an den Leasingnehmer oder an den beauftragten Anwalt. Erst mit diesem Dokument kann die Wertminderung im eigenen Namen durchgesetzt werden. Bei Privatfahrzeugen entfällt dieser Zwischenschritt komplett, das Sachverständigengutachten und das Schadensschreiben gehen direkt an die Versicherung.
Leasingverträge enthalten häufig Klauseln, die festlegen, wie mit Ansprüchen aus Unfallschäden umzugehen ist, etwa ob der Leasingnehmer verpflichtet ist, die Wertminderung im eigenen Namen einzuklagen und den Erlös an die Leasinggesellschaft weiterzuleiten, oder ob die Gesellschaft selbst aktiv wird. Diese Klauseln unterscheiden sich je nach Anbieter und Vertragstyp erheblich, sodass ein Blick in den eigenen Leasingvertrag vor der Anspruchsstellung sinnvoll ist.
Wenn Sie unsicher sind, ob Sie als Leasingnehmer überhaupt anspruchsberechtigt sind oder welche Abtretung Sie benötigen, erreichen Sie uns jederzeit unter 02234 250 7852 für eine kostenlose rechtliche Ersteinschätzung. Wir klären mit Ihnen, wer im konkreten Fall die Wertminderung Verkehrsunfall berechnen und beanspruchen kann, und ob zusätzlich die Einschaltung eines Gutachters sinnvoll ist. Bei Bedarf vermitteln wir den Kontakt zu den Verkehrsrechtsspezialisten von LMC Legal Rechtsanwälte und den Sachverständigen von Durak Ingenieure, die sowohl Leasing- als auch Privatfälle in NRW regelmäßig begleiten.
Häufig gestellte Fragen
Muss ich die Wertminderung selbst beim Versicherer beantragen?
Ja, die gegnerische Kfz-Haftpflichtversicherung zahlt die Wertminderung nicht automatisch, Sie müssen den Betrag aktiv geltend machen. Grundlage dafür ist das Gutachten eines KFZ-Sachverständigen, das den Minderwert konkret beziffert. Ohne diese Forderung im Schreiben an den Versicherer wird die Position oft schlicht übergangen. Durak Ingenieure kann prüfen, ob ein Gutachten in Ihrem Fall sinnvoll ist, und LMC Legal Rechtsanwälte unterstützt bei der korrekten Formulierung der Forderung.
Gilt der Anspruch auf Wertminderung auch bei kleinen Bagatellschäden?
Bei echten Bagatellschäden lehnen Versicherer den Ausgleich meist ab, da hier oft kein messbarer Marktwertverlust entsteht [5]. Als Faustregel gilt: Erst ab Reparaturkosten von einigen hundert Euro und spürbaren Eingriffen in die Fahrzeugsubstanz wird Wertminderung überhaupt anerkannt. Ob Ihr Schaden darunter fällt, lässt sich am besten mit einem Sachverständigen klären, bevor Sie Ansprüche formulieren.
Wie lange habe ich Zeit, um Wertminderung nach einem Unfall geltend zu machen?
Der Anspruch verjährt wie andere Schadensersatzforderungen aus dem Unfall regelmäßig nach drei Jahren zum Jahresende. Praktisch sollten Sie deutlich früher handeln: Je länger Sie warten, desto schwerer lässt sich der Wertverlust dem Unfall eindeutig zuordnen, und Beweise wie Fotos oder Reparaturbelege verlieren an Aussagekraft. Wenden Sie sich am besten zeitnah an uns unter 02234 250 7852, die rechtliche Ersteinschätzung ist kostenlos.
Wird die Wertminderung versteuert oder auf andere Ansprüche angerechnet?
Nein, die Wertminderung ist eine eigenständige Schadensposition und wird nicht mit Reparaturkosten oder Schmerzensgeld verrechnet. Sie steht Ihnen zusätzlich zu, sofern die Sachverständigenbewertung den Minderwert nachweist. Steuerlich betrifft sie in der Regel nur Fahrzeuge im Betriebsvermögen, bei privat genutzten Pkw bleibt sie steuerfreier Schadensersatz.
Kann ich die Wertminderung auch geltend machen, wenn ich das Fahrzeug gar nicht verkaufen will?
Ja, der Anspruch besteht unabhängig davon, ob Sie tatsächlich einen Verkauf planen. Die merkantile Wertminderung gleicht einen theoretischen Vermögensnachteil aus, der bereits mit dem Unfall entsteht, nicht erst beim Verkauf selbst. Wer die Wertminderung Verkehrsunfall berechnen lässt, sichert sich diesen Ausgleich also auch dann, wenn das Fahrzeug noch jahrelang weitergefahren wird.
Fazit
Die Wertminderung nach einem Verkehrsunfall lässt sich nicht pauschal überschlagen, sie hängt von Fahrzeugalter, Laufleistung, Reparaturkosten und der gewählten Berechnungsmethode ab. Verlassen Sie sich nicht auf eigene Schätzungen oder das erste Angebot der gegnerischen Versicherung. Ein unabhängiges Gutachten schafft die Grundlage, auf der sich eine faire Forderung überhaupt durchsetzen lässt. Nutzen Sie das Unfallprotokoll von Unfallinfo NRW, um Ihren Schaden lückenlos zu dokumentieren, und lassen Sie anschließend prüfen, ob ein Gutachten bei Durak Ingenieure sinnvoll ist. Rufen Sie uns unter 02234 250 7852 an, die rechtliche Ersteinschätzung ist kostenlos und unverbindlich.
Sources & References
Recommended Articles
Explore more from our content library:
About the Author
Ihr Team von Unfallinfo NRW. Jetzt 02234 250 7852 anrufen für schnelle und kostenlose Hilfe.